Domain wqi.de kaufen?
Wir ziehen mit dem Projekt
wqi.de um.
Sind Sie am Kauf der Domain
wqi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wqi.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Höll-Stüber, Eva: Gesundheit und UmweltGesundheit und Umwelt , Das Lehrbuch Gesundheit und Umwelt im pädagogischen Alltag vermittelt fachliche Grundlagen der Gesundheits- und Umwelterziehung für sozialpädagogische Ausbildungsgänge. Es richtet sich in erster Linie an Lernende in der Vollzeitschule und unterstützt die Ausbildung in sozialpädagogischen Berufsfeldern. Der Bereich Gesundheitserziehung behandelt Wachstum und Entwicklung von Kindern und Jugendlichen, eine gesundheitsförderliche Lebensführung im Alltag sowie Prävention, frühzeitige Erkennung, Behandlung und Pflege von Erkrankungen, Unfallverletzungen und Abhängigkeiten. Die Umwelterziehung greift ökologische Zusammenhänge auf und stellt praxisnahe Umsetzungsbeispiele vor. Themen wie Stoffkreisläufe, Verantwortungsbewusstsein für Natur und Umwelt sowie Naturerfahrungen im Jahresverlauf werden systematisch dargestellt. Projekte zu heimischen Tieren und Pflanzen sowie zu forschendem Lernen ergänzen die Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: aktualisierte Auflage, Erscheinungsjahr: 20230706, Produktform: Kartoniert, Autoren: Höll-Stüber, Eva~Hoenig-Drost, Ursula, Edition: NED, Auflage: 23006, Auflage/Ausgabe: aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsschule; Lehrbuch; Sozialpädagogik, Fachschema: Heilerziehungspflege~Pädagogik~Sozialpädagogik / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 257, Breite: 187, Höhe: 11, Gewicht: 502, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 1559680 A19063504 A10545076 A7343310, Vorgänger EAN: 9783582108241 9783582045782, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 49930131,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WASSERQUALITÄT UND MENSCHLICHE GESUNDHEIT, Taschenbuch von Tirthankar Sarma, Verlag Unser Wissen, 978-620-5-54768-7Wasserqualität Und Menschliche Gesundheit, Taschenbuch Von Tirthankar Sarma, Verlag Unser Wissen, 978-620-5-54768-7, Seitenanzahl: 10860,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Gesundheitsregion München. Analyse und Bewertung des Referats für Gesundheit und Umwelt und des Gesundheitsbeirats, Taschenbuch von Gabriel Tsonyev,Gesundheitsregion München. Analyse Und Bewertung Des Referats Für Gesundheit Und Umwelt Und Des Gesundheitsbeirats, Taschenbuch Von Gabriel Tsonyev, Grin, 978-3-346-27628-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Höll-Stüber, Eva: Gesundheit und UmweltGesundheit und Umwelt , Das Lehrbuch Gesundheit und Umwelt im pädagogischen Alltag vermittelt fachliche Grundlagen der Gesundheits- und Umwelterziehung für sozialpädagogische Ausbildungsgänge. Es richtet sich in erster Linie an Lernende in der Vollzeitschule und unterstützt die Ausbildung in sozialpädagogischen Berufsfeldern. Der Bereich Gesundheitserziehung behandelt Wachstum und Entwicklung von Kindern und Jugendlichen, eine gesundheitsförderliche Lebensführung im Alltag sowie Prävention, frühzeitige Erkennung, Behandlung und Pflege von Erkrankungen, Unfallverletzungen und Abhängigkeiten. Die Umwelterziehung greift ökologische Zusammenhänge auf und stellt praxisnahe Umsetzungsbeispiele vor. Themen wie Stoffkreisläufe, Verantwortungsbewusstsein für Natur und Umwelt sowie Naturerfahrungen im Jahresverlauf werden systematisch dargestellt. Projekte zu heimischen Tieren und Pflanzen sowie zu forschendem Lernen ergänzen die Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: aktualisierte Auflage, Erscheinungsjahr: 20230706, Produktform: Kartoniert, Autoren: Höll-Stüber, Eva~Hoenig-Drost, Ursula, Edition: NED, Auflage: 23006, Auflage/Ausgabe: aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsschule; Lehrbuch; Sozialpädagogik, Fachschema: Heilerziehungspflege~Pädagogik~Sozialpädagogik / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 257, Breite: 187, Höhe: 11, Gewicht: 502, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 1559680 A19063504 A10545076 A7343310, Vorgänger EAN: 9783582108241 9783582045782, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 49930131,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
WASSERQUALITÄT UND MENSCHLICHE GESUNDHEIT, Taschenbuch von Tirthankar Sarma, Verlag Unser Wissen, 978-620-5-54768-7Wasserqualität Und Menschliche Gesundheit, Taschenbuch Von Tirthankar Sarma, Verlag Unser Wissen, 978-620-5-54768-7, Seitenanzahl: 10860,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
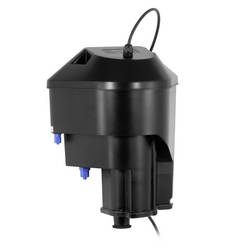
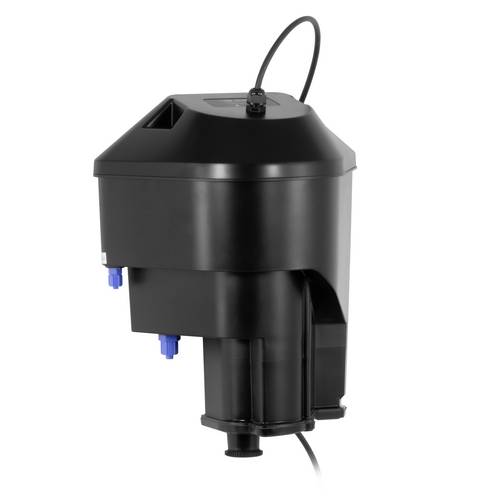
PCE Instruments Trübungsmessgerät PCE-TUM 150 Trinkwasser kontinuierliche Messung 0,001 … 100 NTU Aufl. 0,001 NTUDas Trübungsmessgerät wird zur kontinuierlichen Online-Überwachung der Wassertrübung in Trinkwasseranlagen, Filtrationssystemen sowie Direkttrinkwassersystemen eingesetzt. Es dient dort zur zuverlässigen Kontrolle der Wasserqualität nach Aufbereitungs- und Filterprozessen. Das Trübungsmessgerät arbeitet nach dem nephelometrischen 90°-Streulichtverfahren. Eine Wolframlampe sendet Licht in die Wasserprobe, welches von Schwebstoffen gestreut wird. Ein Siliziumsensor erfasst das Streulicht im 90°-Winkel und bestimmt daraus die Trübung in NTU. Das Trübungsmessgerät verfügt über einen Messbereich von 0,001 ... 100 NTU und ermöglicht die hochauflösende Erfassung auch sehr geringer Trübungswerte. Die Messung erfolgt kontinuierlich im Online-Betrieb und die Messwerte werden über die RS485-Modbus-Schnittstelle zyklisch an ein externes Auswertesystem übertragen. Die Kalibrierung des Trübungsmessgeräts erfolgt softwaregestützt über die RS485/Modbus-Schnittstelle. Dabei wird zunächst der punkt mit reinem Wasser (0 NTU) eingestellt und anschließend eine Standardlösung zur Anpassung verwendet. Das Trübungsmessgerät zeichnet sich durch eine Wiederholbarkeit von ±2 % sowie die Schutzart IP65 aus. Es ist für eine einfache Installation und einen geringen Wartungsaufwand ausgelegt. Die Durchflussrate beträgt 300 ... 700 ml/min. Die Anschlüsse sind als 1/2 Zoll NPT (Auslass) sowie 1/4 Zoll NPT (Einlass und Überlauf) ausgeführt, die Spannungsversorgung beträgt 12 V DC. Damit eignet sich das Gerät für die zuverlässige und kontinuierliche Überwachung der Wasserqualität in modernen Wasseraufbereitungs- und Prozessanlagen.1525,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Trübungsmessgerät PCE-TUM 150 |Trinkwasser |kontinuierliche Messung |0,001 ... 100 NTU |Aufl. 0,001 NTUDas Trübungsmessgerät wird zur kontinuierlichen Online-Überwachung der Wassertrübung in Trinkwasseranlagen, Filtrationssystemen sowie Direkttrinkwassersystemen eingesetzt. Es dient dort zur zuverlässigen Kontrolle der Wasserqualität nach Aufbereitungs- und Filterprozessen. Das Trübungsmessgerät arbeitet nach dem nephelometrischen 90°-Streulichtverfahren. Eine Wolframlampe sendet Licht in die Wasserprobe, welches von Schwebstoffen gestreut wird. Ein Siliziumsensor erfasst das Streulicht im 90°-Winkel und bestimmt daraus die Trübung in NTU. Das Trübungsmessgerät verfügt über einen Messbereich von 0,001 ... 100 NTU und ermöglicht die hochauflösende Erfassung auch sehr geringer Trübungswerte. Die Messung erfolgt kontinuierlich im Online-Betrieb und die Messwerte werden über die RS485-Modbus-Schnittstelle zyklisch an ein externes Auswertesystem übertragen. Die Kalibrierung des Trübungsmessgeräts erfolgt softwaregestützt über die RS485/Modbus-Schnittstelle. Dabei wird zunächst der punkt mit reinem Wasser (0 NTU) eingestellt und anschließend eine Standardlösung zur Anpassung verwendet. Das Trübungsmessgerät zeichnet sich durch eine Wiederholbarkeit von ±2 % sowie die Schutzart IP65 aus. Es ist für eine einfache Installation und einen geringen Wartungsaufwand ausgelegt. Die Durchflussrate beträgt 300 ... 700 ml/min. Die Anschlüsse sind als 1/2 Zoll NPT (Auslass) sowie 1/4 Zoll NPT (Einlass und Überlauf) ausgeführt, die Spannungsversorgung beträgt 12 V DC.<1525,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.